통장에 월급이 들어오자마자 압류돼서 당장 쓸 생활비도 없었다는 이야기, 생각보다 흔해요. 이런 상황을 막으려고 2026년 2월 1일부터 새로 생긴 게 바로 생계비계좌예요.
시행 반년 만에 개설 계좌가 68만 개를 넘었고(9월 14일 기준), 9월 말부터는 은행에서 압류금지 금액을 확인하는 절차도 간소화됐어요. 오늘은 생계비계좌가 뭔지, 누가·어디서·어떻게 만드는지, 기존 압류방지통장과 뭐가 다른지 한 번에 정리해 드릴게요.
💡 3줄 요약
✔ 생계비계좌에 있는 돈은 월 250만 원까지 압류 금지
✔ 실명 확인된 개인이면 누구나, 전 금융기관 통틀어 1인 1계좌
✔ 한 달 입금 합계 250만 원, 잔액 250만 원까지만 가능
📌 목차
1. 생계비계좌란?
2. 핵심 조건 한눈에 보기
3. 월 250만 원 한도, 이렇게 계산돼요
4. 개설 방법과 준비물
5. 기존 압류방지통장과 차이
6. 함께 바뀐 압류금지 기준
7. 9월 최신 소식
8. 주의사항 & 자주 묻는 질문
1. 생계비계좌란?
생계비계좌는 최소한의 생활비를 압류로부터 지켜주는 전용 통장이에요. 민사집행법 시행령 개정으로 도입됐고, 이 계좌에 들어 있는 돈은 법에서 정한 압류금지채권으로 보호받아요.
예전에는 통장이 압류되면 185만 원 이하 예금도 일단 묶였다가, 법원에 따로 신청해서 풀어야 하는 경우가 많았어요. 생계비계좌는 처음부터 보호되는 계좌로 만들어두는 방식이라 이런 번거로움을 줄여줘요.
2. 핵심 조건 한눈에 보기
| 구분 | 내용 |
|---|---|
| 시행일 | 2026년 2월 1일 |
| 가입 대상 | 실명 확인된 개인 누구나 (소득·신용 무관) |
| 개수 | 전 금융기관 통틀어 1인 1계좌 |
| 보호 금액 | 월 250만 원까지 압류 금지 |
| 잔액 한도 | 250만 원 |
| 월 입금 한도 | 매월 1일~말일 누적 250만 원 |
| 개설 기관 | 시중·지방은행, 인터넷은행, 저축은행, 우체국, 농협·수협·신협 등 |
| 기존 계좌 전환 | 불가 (새로 개설해야 함) |
3. 월 250만 원 한도, 이렇게 계산돼요
가장 많이 헷갈리는 부분이에요. 생계비계좌에는 한도가 두 가지 동시에 걸려요.
① 잔액 한도 250만 원
통장에 들어 있는 돈이 250만 원을 넘을 수 없어요.
② 월 입금 한도 250만 원
매월 1일부터 말일까지 들어온 돈의 합계가 250만 원까지예요. 중간에 다 써서 잔액이 0원이 돼도, 이미 입금된 금액은 한도에서 차감돼요.
예시로 보면
· 지난달 남은 돈 30만 원 → 이번 달엔 220만 원까지만 입금 가능 (잔액 한도)
· 이번 달 250만 원 입금 후 다 출금 → 다음 달 1일까지 추가 입금 불가 (월 입금 한도)
한도를 넘는 입금은 거절돼요. 월급이 250만 원보다 많다면 월급은 일반 통장으로 받고, 생활비만 생계비계좌로 옮겨 쓰는 방식이 안전해요.
4. 개설 방법과 준비물
준비물 : 신분증 하나면 돼요.
개설 방법 : 은행 앱(비대면) 또는 영업점 방문. 은행마다 앱 가입 가능 시간이나 연령 조건이 조금씩 달라요. 예를 들어 KB국민은행은 앱 가입 시간이 정해져 있고, 만 14세 미만은 영업점에서만 가입할 수 있어요.
💡 개설 전 체크
· 이미 다른 곳에 생계비계좌가 있으면 추가 개설 불가
· 해지하면 해지한 달의 다음 달부터 다시 만들 수 있어요
· 쓰던 통장을 생계비계좌로 바꾸는 건 안 돼요
5. 기존 압류방지통장과 뭐가 달라요?
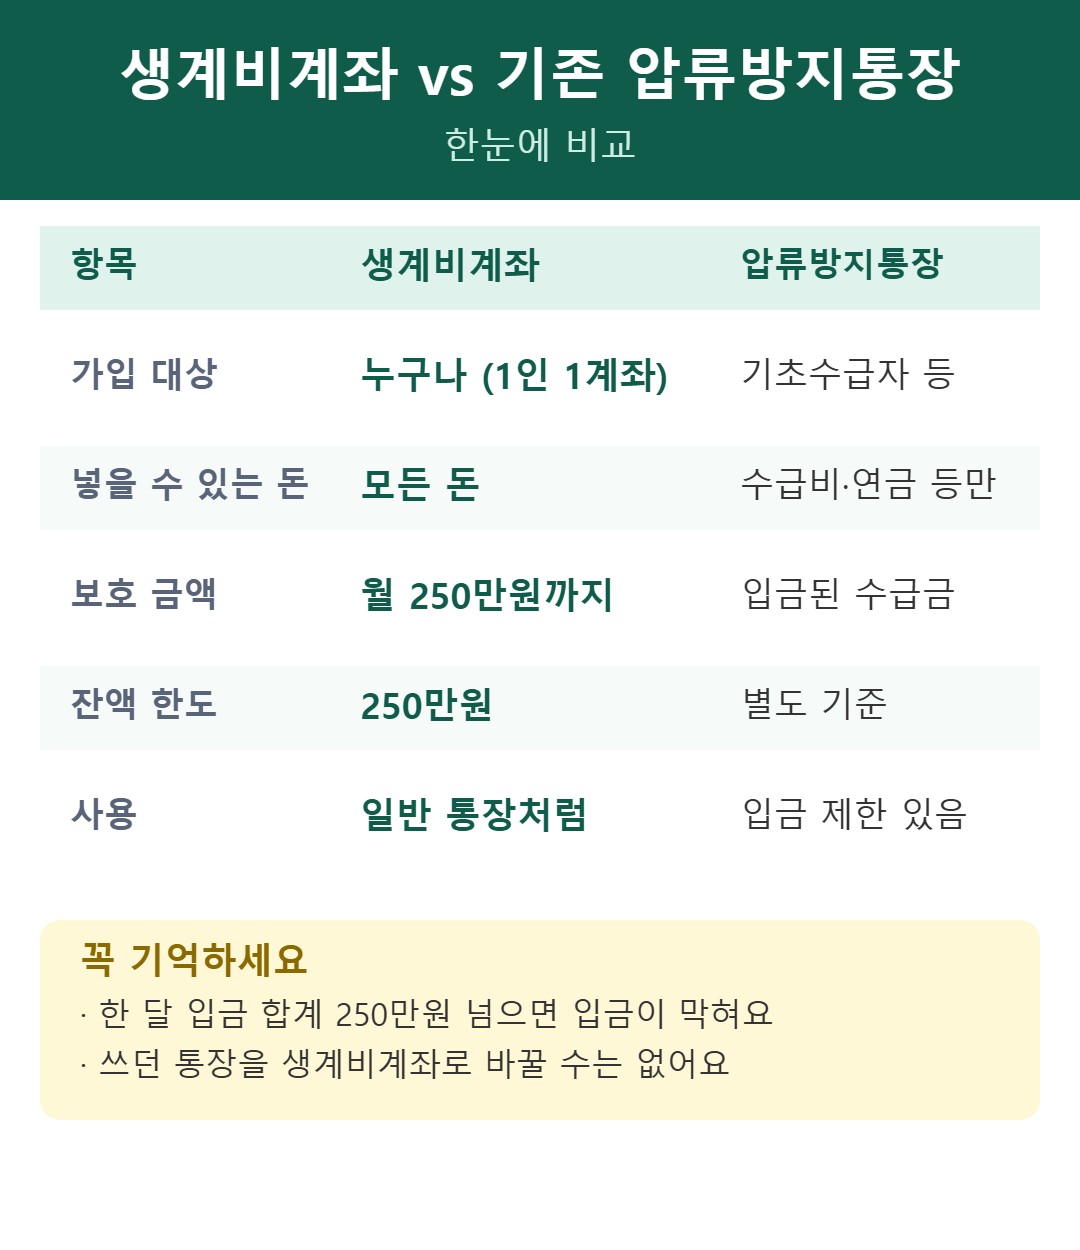
"행복지킴이통장" 같은 기존 압류방지전용통장과 헷갈리는 분들이 많아요. 둘은 완전히 다른 제도예요.
| 구분 | 생계비계좌 | 기존 압류방지통장 |
|---|---|---|
| 대상 | 누구나 | 기초생활수급자·기초연금 수급자 등 |
| 넣을 수 있는 돈 | 월급, 용돈 등 모든 돈 | 수급비·연금 등 정해진 돈만 |
| 보호 금액 | 월 250만 원까지 | 입금된 수급금 |
| 이체·카드 | 일반 통장처럼 사용 | 입금 제한이 있음 |
수급자라면 기존 압류방지통장은 수급비 받는 용도로 그대로 쓰고, 그 외 소득은 생계비계좌로 보호받는 식으로 활용할 수 있어요.
6. 함께 바뀐 압류금지 기준
생계비계좌와 함께 다른 압류금지 기준도 올라갔어요.
| 항목 | 2026년 2월부터 |
|---|---|
| 급여 압류금지 최저금액 | 월 185만 원 → 월 250만 원 |
| 사망보험금 압류금지 | 1,500만 원까지로 확대 |
| 보험 만기·해약환급금 | 250만 원까지 보호 |
7. 9월 최신 소식
📈 개설 68만 7천 개 돌파
9월 14일 기준 생계비계좌는 68만 7,000개가 개설됐어요. 5대 은행만 봐도 2월 말 약 7만 개에서 8월 말 20만 개를 넘었고, 가입자는 40~60대 비중이 높다고 해요.
🏦 9월 말부터 압류금지 금액 확인 간소화
금융감독원과 금융결제원이 '최저생계비 조회용 계좌통합조회서비스'를 시작했어요. 예전엔 은행이 예금을 대출과 상계할 때 압류금지 금액을 인정받으려면 법원 판결문이 필요했는데, 이제는 은행 창구에서 전 은행 계좌 잔액을 조회해 확인할 수 있어요. 국민·우리·하나·신한·농협·카카오뱅크 등 15개 은행이 참여하고, 10월 중 전면 가동 예정이에요.
🔜 내년부터 '분리 송금' 도입 예정
지금은 한도를 넘는 돈이 들어오면 입금이 막히는데, 내년부터는 250만 원까지만 생계비계좌에 넣고 초과분은 지정한 다른 계좌로 자동 이체하는 방식이 도입될 예정이에요. 세부 시행일은 발표를 확인해 주세요.
8. 주의사항 & 자주 묻는 질문
⚠️ 빚이 없어지는 건 아니에요
생활비를 지켜주는 제도일 뿐, 채무 자체는 그대로예요. 연체가 길다면 신용회복위원회 채무조정 같은 제도도 함께 알아보세요.
⚠️ 가족 명의 통장은 위험해요
압류를 피하려고 다른 사람 명의 통장을 쓰면 법적 문제가 생길 수 있어요.
⚠️ 세금·공과금 체납은 기준이 다를 수 있어요
국세·지방세 체납 처분 등은 적용 기준이 다를 수 있으니 개별 확인이 필요해요.
Q. 빚이 없어도 만들 수 있나요?
A. 네. 소득이나 신용도와 관계없이 누구나 만들 수 있어요. 생활비 통장으로 미리 만들어두는 분들도 많아요.
Q. 이미 압류된 통장을 생계비계좌로 바꿀 수 있나요?
A. 전환은 안 되고, 새 계좌를 개설해야 해요.
Q. 이자는 붙나요?
A. 수시입출금 통장이라 금리는 은행마다 달라요. 은행별 상품 설명을 확인하세요.
✍️ 마무리
생계비계좌는 빚이 있든 없든 만들어두면 손해 없는 통장이에요. 특히 대출 연체나 압류 걱정이 있는 분이라면 월 250만 원까지는 확실하게 지킬 수 있으니 꼭 챙겨두세요. 도움이 되셨다면 공감 부탁드려요 😊
※ 2026년 9월 30일 기준 법무부·정책브리핑 발표, 금융권 공지와 언론 보도(헤럴드경제, 아시아투데이, 서울신문, 경제타임스 등)를 참고해 정리했어요. 법률 자문이 아니며, 개인 상황에 따라 적용이 다를 수 있으니 구체적인 사항은 대한법률구조공단(☎132) 등에 상담해 보세요.